Domain rentenrechner24.de kaufen?
Wir ziehen mit dem Projekt
rentenrechner24.de um.
Sind Sie am Kauf der Domain
rentenrechner24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rentenrechner24.de kaufen?
Was ist der Unterschied zwischen G-Sync, V-Sync und Reflex Low Latency?
G-Sync ist eine Technologie von Nvidia, die Bildschirm-Tearing reduziert, indem sie die Bildwiederholungsrate des Monitors mit der Framerate der Grafikkarte synchronisiert. V-Sync ist eine ältere Technologie, die ähnliche Funktionen bietet, aber möglicherweise zu Input-Lag führen kann. Reflex Low Latency ist eine Funktion von Nvidia, die die Latenz in Spielen reduziert, indem sie den Input-Lag zwischen Mausbewegungen und der Reaktion des Bildschirms minimiert. **
Wie kann ich meinen voraussichtlichen Rentenanspruch berechnen? Gibt es dafür einen kostenlosen Rentenrechner im Internet?
Um Ihren voraussichtlichen Rentenanspruch zu berechnen, können Sie sich an die Deutsche Rentenversicherung wenden oder einen Rentenberater konsultieren. Es gibt auch kostenlose Rentenrechner im Internet, die Ihnen eine grobe Schätzung geben können, jedoch sind diese nicht immer zuverlässig. Es ist ratsam, sich professionell beraten zu lassen, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Latency
Top-Angebote
Produkte zum Begriff Latency:
-
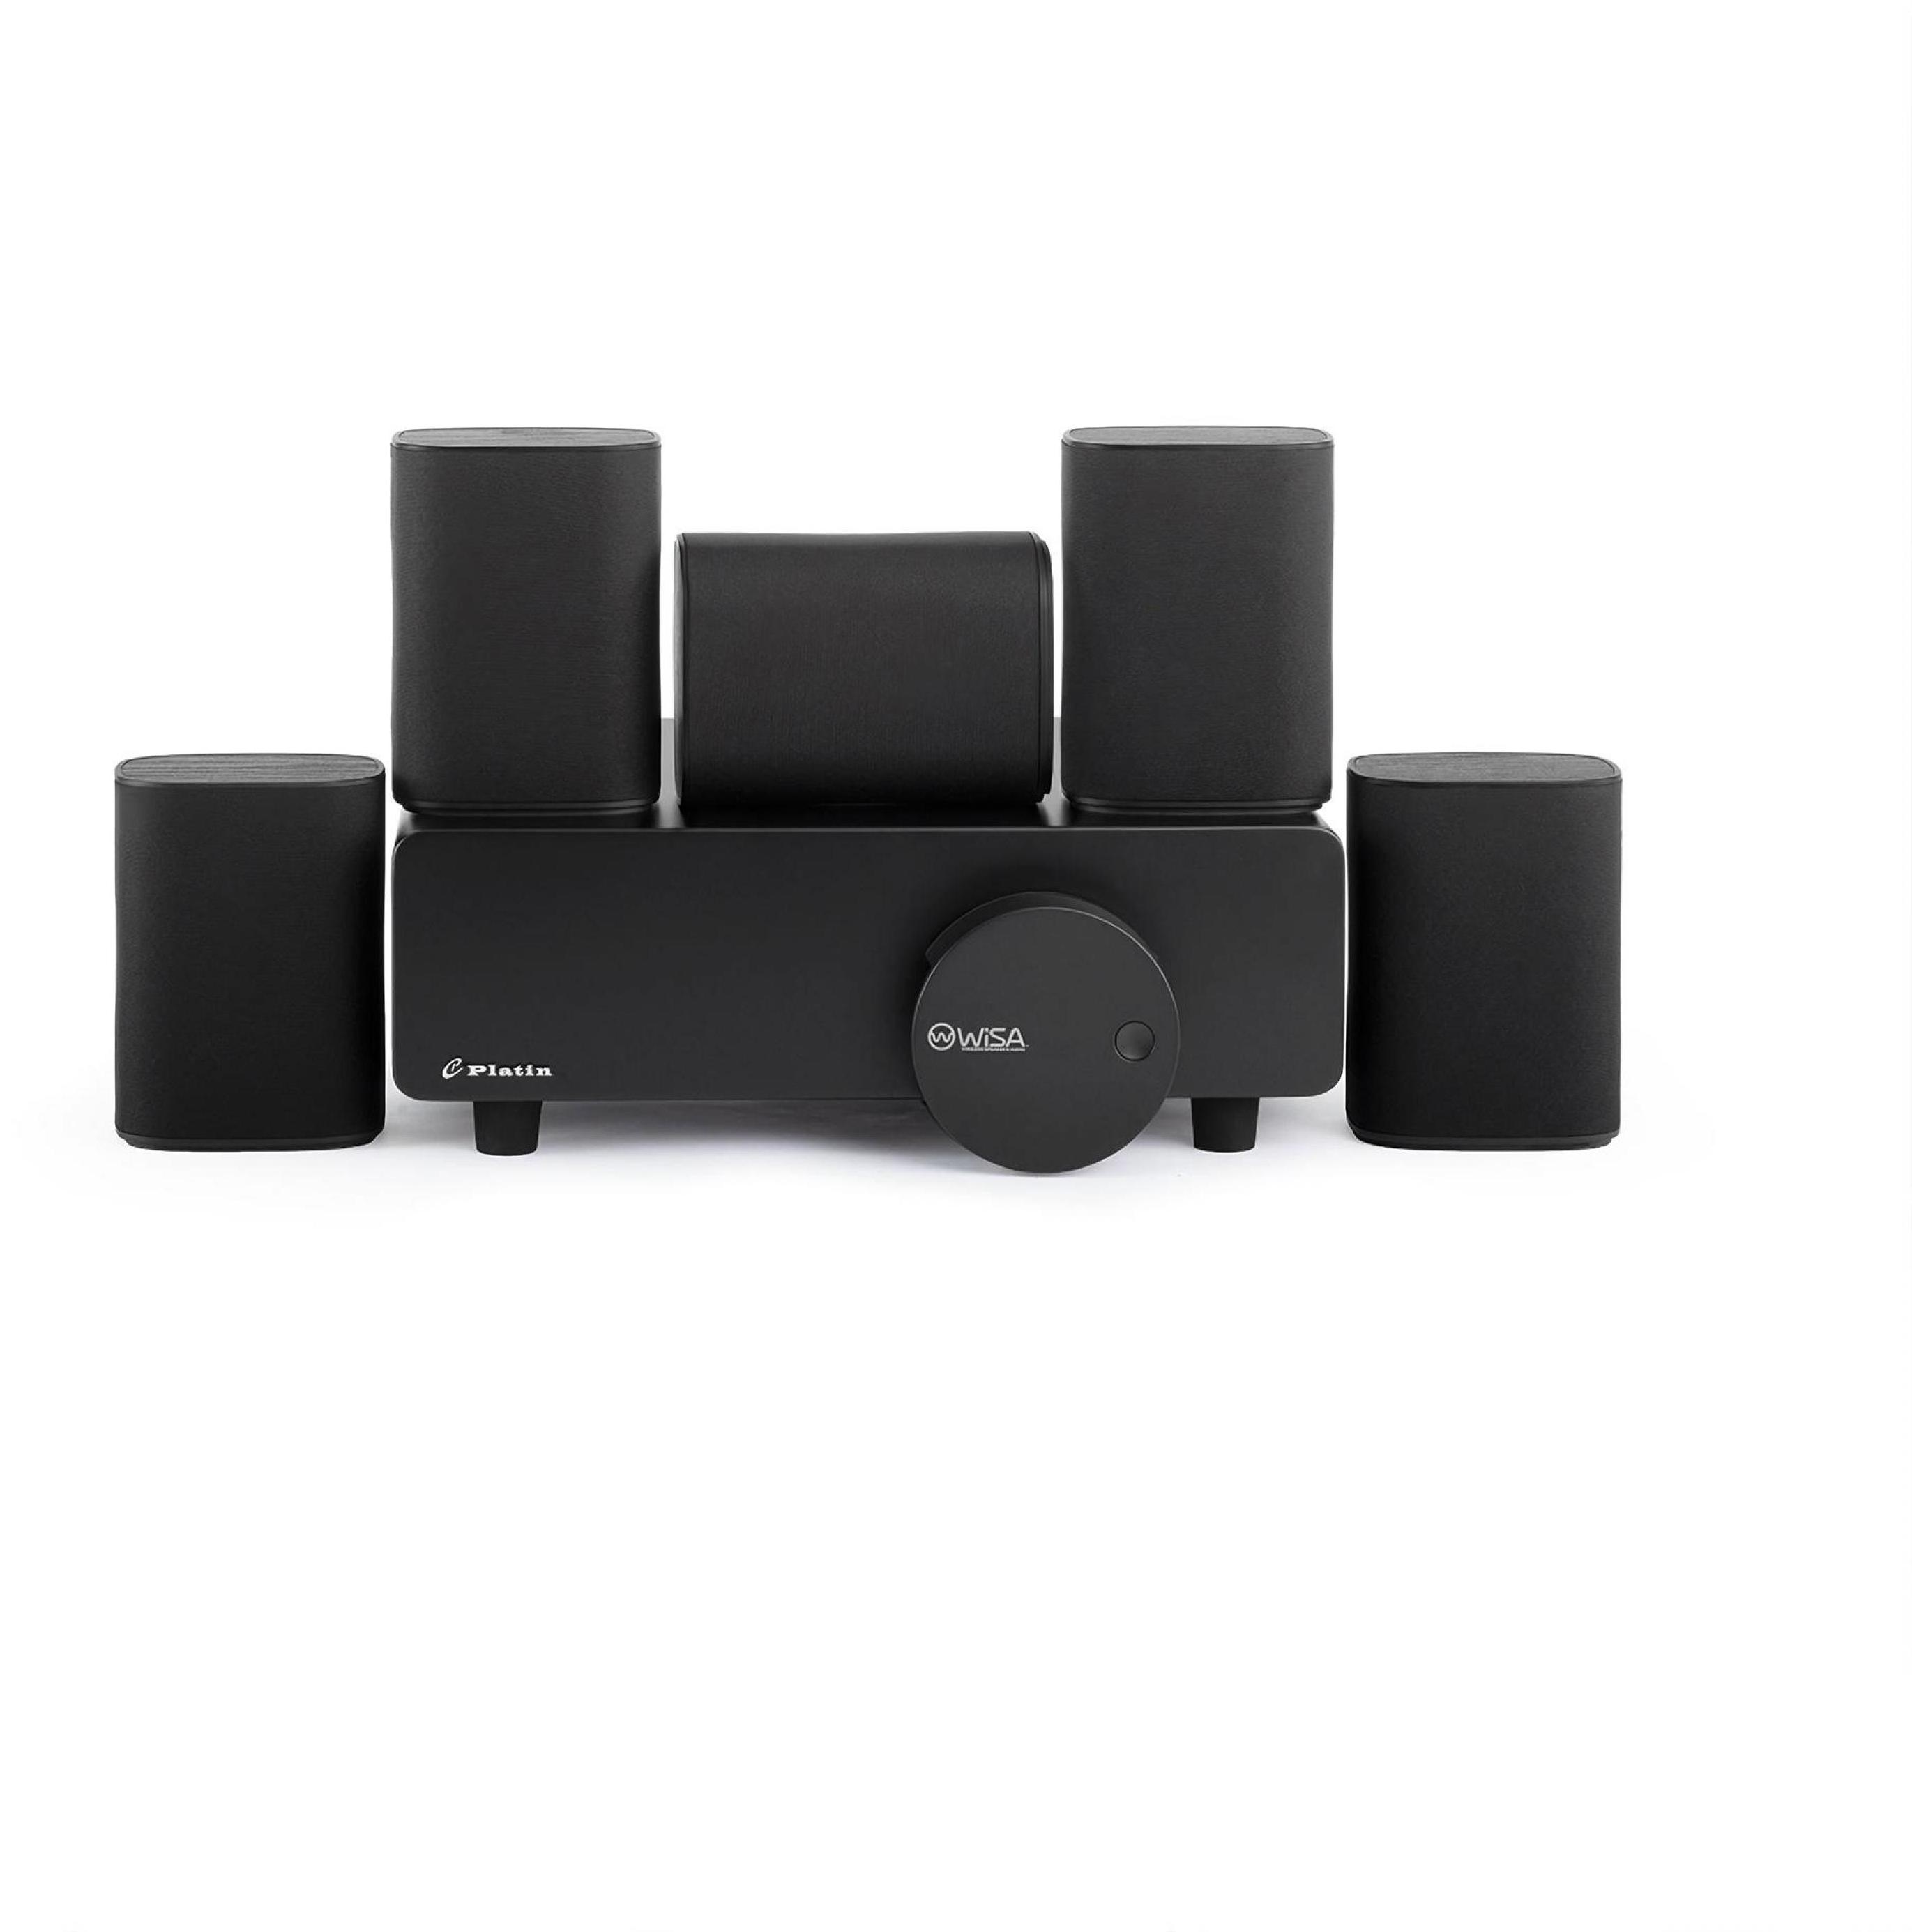
Zimilo 5.1 Wireless Heimkinosystem Milan, WiSA Low Latency, 24-Bit Audio, 5 ms Latenz, SoundSend App, erweiterbar auf 7.1, Kompakt, für TV, SchwarzProduktdetails. Kompakter 5.1 Surround Sound: Das Milan Surround Sound Set bringt echten Raumklang in Wohnzimmer, kleine Räume und Apartments, ohne viel Platz zu beanspruchen. Das System besteht aus mehreren kompakten Lautsprechern und erzeugt ein räumliches Klangbild für Filme, Serien, Musik, Sport und Gaming. Stimmen, Effekte und Hintergrundgeräusche werden klar verteilt, sodass TV Inhalte deutlich lebendiger und intensiver wirken. Mit einer Latenz von unter 5,2 ms bleiben Bild und Ton nahezu synchron. Das ist besonders praktisch bei Filmen, Live Sport, Konsolenspielen und schnellen Szenen, bei denen verzögerter Ton sofort stören würde.. Einfache Einrichtung ohne Kabelchaos: Für die Nutzung sind kein AV Receiver und keine langen Lautsprecherkabel erforderlich. Die Lautsprecher werden an Steckdosen angeschlossen, SoundSend wird mit dem Fernseher verbunden und das System ist in kurzer Zeit einsatzbereit. Dadurch eignet sich Milan ideal für alle, die ein aufgeräumtes Heimkino Setup möch904,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meinen voraussichtlichen Rentenanspruch berechnen? Gibt es einen kostenlosen Rentenrechner, den ich verwenden kann?
Du kannst deinen voraussichtlichen Rentenanspruch berechnen, indem du deine Rentenversicherungsbeiträge und Versicherungszeiten überprüfst. Es gibt kostenlose Rentenrechner im Internet, die dir dabei helfen können, deinen Rentenanspruch zu schätzen. Diese Rechner berücksichtigen Faktoren wie Beitragszahlungen, Versicherungszeiten und individuelle Lebensumstände. **
-
Wie wirkt sich das Rentenniveau auf die Altersvorsorge von Bürgern aus? Welche Faktoren beeinflussen das Rentenniveau positiv oder negativ?
Das Rentenniveau beeinflusst die Höhe der Rente, die Bürger im Alter erhalten. Ein niedriges Rentenniveau kann dazu führen, dass Bürger im Alter nicht ausreichend abgesichert sind. Faktoren wie die demografische Entwicklung, die Rentenformel und die Rentenpolitik können das Rentenniveau positiv oder negativ beeinflussen. **
-
Wie funktioniert ein Rentenrechner und wie kann er mir bei der Planung meiner Altersvorsorge helfen?
Ein Rentenrechner berechnet basierend auf verschiedenen Faktoren wie Einkommen, Renteneintrittsalter und Rentenbeiträgen die zu erwartende Rentenhöhe. Er hilft dabei, einen Überblick über die finanzielle Situation im Alter zu erhalten und gegebenenfalls Anpassungen vorzunehmen, um die gewünschte Altersvorsorge zu erreichen. Durch die Nutzung eines Rentenrechners können individuelle Spar- und Investitionsstrategien entwickelt werden, um eine ausreichende finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann die Rentenlücke geschlossen werden, um eine angemessene Altersvorsorge zu gewährleisten?
Die Rentenlücke kann geschlossen werden, indem die Rentenbeiträge erhöht und die Rentenleistungen angepasst werden. Zudem können private Vorsorgeformen wie Riester- oder betriebliche Altersvorsorge genutzt werden. Eine frühzeitige und kontinuierliche Planung der Altersvorsorge ist entscheidend, um eine ausreichende Absicherung im Alter zu gewährleisten. **
Wie kann die Rentenlücke zwischen dem aktuellen Rentenniveau und den zukünftigen Bedürfnissen der Rentner geschlossen werden?
Die Rentenlücke kann durch eine Erhöhung des Rentenniveaus, eine Stärkung der betrieblichen und privaten Altersvorsorge sowie eine längere Lebensarbeitszeit geschlossen werden. Zudem könnten steuerliche Anreize für die private Altersvorsorge geschaffen werden. Eine Kombination aus verschiedenen Maßnahmen ist wahrscheinlich notwendig, um die Rentenlücke langfristig zu schließen. **
Wie beeinflusst die Rentenformel die Rentenhöhe in verschiedenen Ländern und wie können Individuen die Rentenformel nutzen, um ihre zukünftige Altersvorsorge zu planen?
Die Rentenformel variiert von Land zu Land und basiert in der Regel auf dem durchschnittlichen Einkommen während des Erwerbslebens. In einigen Ländern wird die Rentenhöhe durch individuelle Beiträge und die Anzahl der Beitragsjahre bestimmt. In anderen Ländern hängt die Rentenhöhe von einem festen Prozentsatz des durchschnittlichen Einkommens ab. Individuen können die Rentenformel nutzen, um ihre zukünftige Altersvorsorge zu planen, indem sie frühzeitig in ihre Rentenbeiträge investieren, um die Rentenhöhe zu maximieren. Sie können auch die Rentenformel verwenden, um zu entscheiden, ob sie zusätzliche private Altersvorsorgepläne abschließen müssen, um ihre finanziellen Bedürfnisse im Ruhestand zu deck **
Top-Angebote
Produkte zum Begriff Latency:
-
Zimilo 5.1 Wireless Heimkinosystem Milan, WiSA Low Latency, 24-Bit Audio, 5 ms Latenz, SoundSend App, erweiterbar auf 7.1, Kompakt, für TV, SchwarzProduktdetails. Kompakter 5.1 Surround Sound: Das Milan Surround Sound Set bringt echten Raumklang in Wohnzimmer, kleine Räume und Apartments, ohne viel Platz zu beanspruchen. Das System besteht aus mehreren kompakten Lautsprechern und erzeugt ein räumliches Klangbild für Filme, Serien, Musik, Sport und Gaming. Stimmen, Effekte und Hintergrundgeräusche werden klar verteilt, sodass TV Inhalte deutlich lebendiger und intensiver wirken. Mit einer Latenz von unter 5,2 ms bleiben Bild und Ton nahezu synchron. Das ist besonders praktisch bei Filmen, Live Sport, Konsolenspielen und schnellen Szenen, bei denen verzögerter Ton sofort stören würde.. Einfache Einrichtung ohne Kabelchaos: Für die Nutzung sind kein AV Receiver und keine langen Lautsprecherkabel erforderlich. Die Lautsprecher werden an Steckdosen angeschlossen, SoundSend wird mit dem Fernseher verbunden und das System ist in kurzer Zeit einsatzbereit. Dadurch eignet sich Milan ideal für alle, die ein aufgeräumtes Heimkino Setup möch904,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen G-Sync, V-Sync und Reflex Low Latency?
G-Sync ist eine Technologie von Nvidia, die Bildschirm-Tearing reduziert, indem sie die Bildwiederholungsrate des Monitors mit der Framerate der Grafikkarte synchronisiert. V-Sync ist eine ältere Technologie, die ähnliche Funktionen bietet, aber möglicherweise zu Input-Lag führen kann. Reflex Low Latency ist eine Funktion von Nvidia, die die Latenz in Spielen reduziert, indem sie den Input-Lag zwischen Mausbewegungen und der Reaktion des Bildschirms minimiert. **
-
Wie kann ich meinen voraussichtlichen Rentenanspruch berechnen? Gibt es dafür einen kostenlosen Rentenrechner im Internet?
Um Ihren voraussichtlichen Rentenanspruch zu berechnen, können Sie sich an die Deutsche Rentenversicherung wenden oder einen Rentenberater konsultieren. Es gibt auch kostenlose Rentenrechner im Internet, die Ihnen eine grobe Schätzung geben können, jedoch sind diese nicht immer zuverlässig. Es ist ratsam, sich professionell beraten zu lassen, um eine genaue Einschätzung zu erhalten. **
-
Wie kann ich meinen voraussichtlichen Rentenanspruch berechnen? Gibt es einen kostenlosen Rentenrechner, den ich verwenden kann?
Du kannst deinen voraussichtlichen Rentenanspruch berechnen, indem du deine Rentenversicherungsbeiträge und Versicherungszeiten überprüfst. Es gibt kostenlose Rentenrechner im Internet, die dir dabei helfen können, deinen Rentenanspruch zu schätzen. Diese Rechner berücksichtigen Faktoren wie Beitragszahlungen, Versicherungszeiten und individuelle Lebensumstände. **
-
Wie wirkt sich das Rentenniveau auf die Altersvorsorge von Bürgern aus? Welche Faktoren beeinflussen das Rentenniveau positiv oder negativ?
Das Rentenniveau beeinflusst die Höhe der Rente, die Bürger im Alter erhalten. Ein niedriges Rentenniveau kann dazu führen, dass Bürger im Alter nicht ausreichend abgesichert sind. Faktoren wie die demografische Entwicklung, die Rentenformel und die Rentenpolitik können das Rentenniveau positiv oder negativ beeinflussen. **
Ähnliche Suchbegriffe für Latency
-
Wie funktioniert ein Rentenrechner und wie kann er mir bei der Planung meiner Altersvorsorge helfen?
Ein Rentenrechner berechnet basierend auf verschiedenen Faktoren wie Einkommen, Renteneintrittsalter und Rentenbeiträgen die zu erwartende Rentenhöhe. Er hilft dabei, einen Überblick über die finanzielle Situation im Alter zu erhalten und gegebenenfalls Anpassungen vorzunehmen, um die gewünschte Altersvorsorge zu erreichen. Durch die Nutzung eines Rentenrechners können individuelle Spar- und Investitionsstrategien entwickelt werden, um eine ausreichende finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann die Rentenlücke geschlossen werden, um eine angemessene Altersvorsorge zu gewährleisten?
Die Rentenlücke kann geschlossen werden, indem die Rentenbeiträge erhöht und die Rentenleistungen angepasst werden. Zudem können private Vorsorgeformen wie Riester- oder betriebliche Altersvorsorge genutzt werden. Eine frühzeitige und kontinuierliche Planung der Altersvorsorge ist entscheidend, um eine ausreichende Absicherung im Alter zu gewährleisten. **
-
Wie kann die Rentenlücke zwischen dem aktuellen Rentenniveau und den zukünftigen Bedürfnissen der Rentner geschlossen werden?
Die Rentenlücke kann durch eine Erhöhung des Rentenniveaus, eine Stärkung der betrieblichen und privaten Altersvorsorge sowie eine längere Lebensarbeitszeit geschlossen werden. Zudem könnten steuerliche Anreize für die private Altersvorsorge geschaffen werden. Eine Kombination aus verschiedenen Maßnahmen ist wahrscheinlich notwendig, um die Rentenlücke langfristig zu schließen. **
-
Wie beeinflusst die Rentenformel die Rentenhöhe in verschiedenen Ländern und wie können Individuen die Rentenformel nutzen, um ihre zukünftige Altersvorsorge zu planen?
Die Rentenformel variiert von Land zu Land und basiert in der Regel auf dem durchschnittlichen Einkommen während des Erwerbslebens. In einigen Ländern wird die Rentenhöhe durch individuelle Beiträge und die Anzahl der Beitragsjahre bestimmt. In anderen Ländern hängt die Rentenhöhe von einem festen Prozentsatz des durchschnittlichen Einkommens ab. Individuen können die Rentenformel nutzen, um ihre zukünftige Altersvorsorge zu planen, indem sie frühzeitig in ihre Rentenbeiträge investieren, um die Rentenhöhe zu maximieren. Sie können auch die Rentenformel verwenden, um zu entscheiden, ob sie zusätzliche private Altersvorsorgepläne abschließen müssen, um ihre finanziellen Bedürfnisse im Ruhestand zu deck **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.